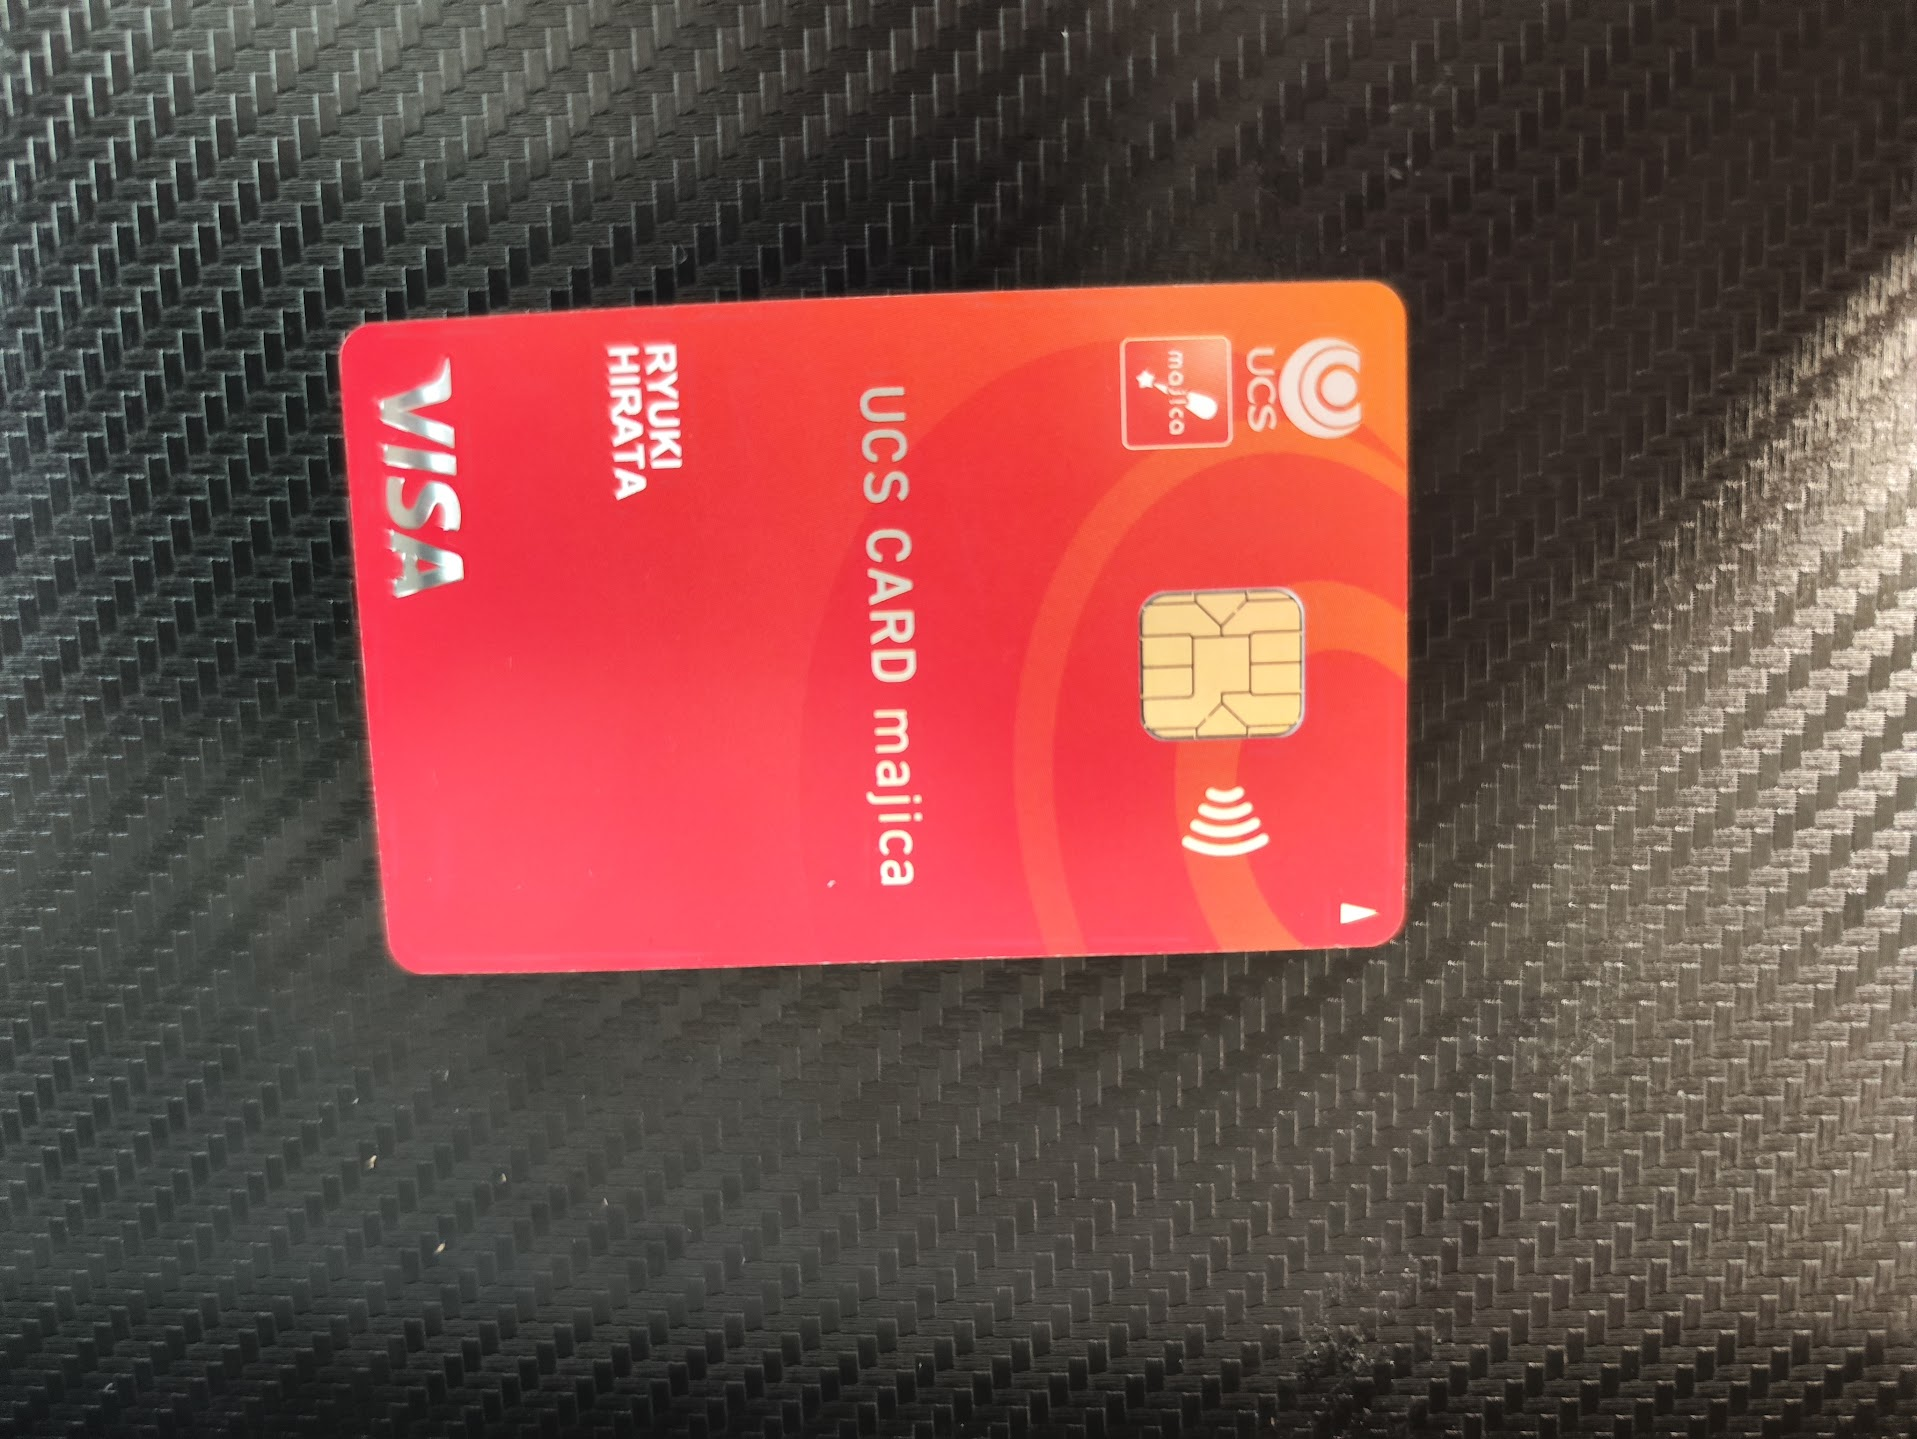
【はじめに】クレジットカードの審査に悩むすべての方へ
クレジットカードを作りたいと思った時、多くの方が直面するのが「審査に通るだろうか?」という不安です。特に、過去に支払いが遅れてしまった経験がある方や、パート・アルバイトで収入が不安定な方、あるいは短期間に複数のカードに申し込んでしまった方は、審査落ちの通知を見るたびに肩を落としているかもしれません。
しかし、クレジットカードの審査基準は、カードを発行している会社が「何で利益を出しているか(ビジネスモデル)」によって全く異なります。本記事では、金融のプロの視点から、ドン・キホーテやアピタ、ピアゴを展開するPPIHグループの「UCSカード」に焦点を当てます。
実はこのUCSカード、一部の界隈では「審査が非常に柔軟(いわゆるゲロ甘)」として有名です。今回は、その噂が真実であることを証明する「短期間で70件以上カードに申し込んだ状態でも審査に通った」という驚愕の実例を交えながら、UCSカードの審査の裏側と、家計防衛に役立つ賢い使い方を徹底解説します。
常識外れの実例:70件の「申し込みブラック」でも通る理由
クレジットカード会社は審査の際、「CIC」などの信用情報機関というデータベースを確認します。ここには、あなたが過去に「いつ、どのカードに申し込んだか」「毎月きちんと支払いをしているか」といった記録がすべて残されています。
通常、短期間(半年以内)に3〜5件以上のカード申し込み履歴があると、カード会社は「この人はお金に困っていて、あちこちで借金をしようとしているのではないか?」と警戒します。これを金融業界の用語で「申し込みブラック(多重申込)」と呼びます。
この状態になると、コンピューターによる自動審査(スコアリング)の段階で、人間の目に見られる前に「即否決(瞬殺)」されるのがクレジットカード業界の常識です。
70件の申し込み履歴から「S10枠」で可決された衝撃
ところが、実際に「短期間に70件以上ものクレジットカードに申し込みを繰り返した絶望的な状態から、UCSカードに申し込んだところ見事審査に通過した」という実例が存在します。
金融のプロから見れば、これは奇跡に近い出来事です。
この時発行されたカードの限度額は「10万円(専門用語でS10枠と呼ばれます)」でした。
なぜ、他社が即座にお断りするような状況で、UCSカードは発行に踏み切ったのでしょうか。そこには以下の2つの理由が隠されています。
- 人間の目による「手動審査」の存在
多くのカード会社がコンピューターで機械的に弾く多重申込者に対しても、UCSカードは「この人はうちのグループ店舗(ドン・キホーテなど)の近所に住んでいて、日常的な買い物で使ってくれるかもしれない」と、担当者が個別に状況をチェックしている可能性が高いのです。 - 「温情発行(テスト与信)」というリスク管理
「過去に大きな未払い(金融事故)はないようだから、まずは最低限の限度額『10万円』だけを渡して様子を見よう」という判断です。カード会社としては、万が一支払いが滞っても10万円の損失で済みます。少額の枠を与えて「テスト」し、きちんと支払いができる人であれば後から枠を増やしていくという、非常に柔軟で人間味のある審査を行っている証拠です。
UCSカードダメ元で審査したら通って30万の枠いただきました…
— 借金700万パパ/バレたら終わり (@700papa_oripa) August 5, 2026
凄いなこのカード…
延滞しまくりな私でも20万円の利用可能額ついたんだが!?!?!?
— おひな🈂️マ (@brainflowergirl) August 18, 2026
ucsカード恐るべし、、、 https://t.co/EWzfLheLPs
なぜUCSカードはここまで審査が柔軟なのか?
そもそも、なぜUCSカードは他社が嫌がるリスクを取ってまでカードを発行するのでしょうか。その答えは、彼らが「流通系(小売店系)」のクレジットカードだからです。
三井住友カードや三菱UFJカードといった「銀行系」のカード会社は、カード利用時の手数料や、リボ払い・キャッシングの利息で利益を出します。
そのため、お金を確実に返してくれる「安定した高い収入を持つ人」を優遇します。
一方で、UCSカードの親会社はスーパーマーケット(アピタ・ピアゴ)やディスカウントストア(ドン・キホーテ)です。
彼らの最大の目的は「自社のお店にたくさん来店して、日用品や食料品を買ってもらうこと」です。これを専門用語で「顧客生涯価値(LTV)の向上」と呼びます。
毎日の夕飯の材料を買う主婦(主夫)、ドン・キホーテで買い物をする学生やフリーターこそが彼らの「一番のターゲット(お得意様)」なのです。
ターゲット層の年収が低かったり、雇用形態が不安定であったりするのは当然のこととして受け入れているため、最初から審査のハードル(足切りライン)が極端に低く設定されているのです。
プロが教える!UCSカードの最強「家計防衛」術
審査に通りやすいだけでなく、UCSカードは使い方次第で家計を強力に助けてくれる節約ツールになります。
アピタ・ピアゴでの「5%OFF」は最強の割引
毎月9日・19日・29日のアピタ、毎週金曜日のピアゴで開催される「感謝デー」では、UCSカードで支払うだけでお買い物が5%OFFになります。 金融のプロ目線で言うと、「後からポイントで還元される」よりも「その場のレジで直接金額が5%引かれる(現金が出ていくのを防ぐ)」ほうが、家計改善の即効性が高く圧倒的に有利です。昨今の物価高において、食費や日用品が常に5%引きになる恩恵は計り知れません。
ドン・キホーテと「majica(マジカ)」の連携
ドン・キホーテの電子マネー「majica」アプリにUCSカードを登録してクレジットチャージを行うことで、ドン・キホーテでのランク制度の恩恵をフルに受けられます。日用品や家電をドンキで安く買い、さらにチャージポイントも獲得するという二重の節約が可能です。
宇佐美ガソリンスタンドでの特別割引
車社会の地域にお住まいの方にとって、全国の宇佐美直営ガソリンスタンドでガソリンや軽油が割引(規定のリッター引き)になるのは大きなメリットです。タイヤ交換やオイル交換などのカーケア商品も5%OFFになるため、年間を通した車の維持費を大きく下げることができます。
失敗しないための「サブカード戦略」(注意点)
ここまでメリットをお伝えしましたが、金融のプロとして「弱点」もしっかりお伝えしておきます。それは、「どこで使ってもお得なメインカードにはならない」という点です。
UCSカードの基本ポイント還元率は「0.5%(200円で1ポイント)」です。楽天カードやPayPayカードなど、どこで使っても「1.0%」還元されるカードと比べると、見劣りします。
また、年会費無料の一般カードには旅行傷害保険なども付帯していません。
したがって、光熱費の支払いやネットショッピング、他のお店での支払いは1.0%還元の別のカード(メインカード)を使い、「アピタ、ピアゴ、ドン・キホーテ、宇佐美に行く時だけ、財布から取り出して使う専用のカード(サブカード)」として割り切って使うのが、最も賢い「最適解」です。
【まとめ】1枚持っておいて絶対に損はない救世主カード
UCSカードは、スーパーやディスカウントストアでの節約に直結する非常に実用的なカードです。
そして何より、「70件の多重申し込みでも10万円の枠を発行してくれた」という事実が示す通り、「いま現在、自社のお店で買い物をしてくれる意思がある人」に対して、驚くほど寛容に門戸を開いてくれています。
過去の失敗でクレジットカード作りに自信をなくしている方、初めてカードを作る学生さんや主婦の方にとって、UCSカードは「信用を積み上げるための第一歩」として、そして家計を助ける相棒として、これ以上ない選択肢と言えるでしょう。
コメント